Fonds de prévoyance à caractère durable

Nos fonds de prévoyance pour votre avenir

Utilisez les opportunités de rendement des marchés financiers pour votre prévoyance. Les fonds de prévoyance de la BCBE vous permettent d’investir de manière diversifiée votre avoir du pilier 3a, dans le respect de critères de durabilité stricts.

Nos fonds se composent d’entreprises qui prennent en compte des aspects économiques, écologiques et sociaux dans leurs activités, en Suisse comme dans le reste du monde. Choisissez, parmi nos cinq formules, le fonds qui correspond à vos besoins et à votre stratégie de placement et complétez ainsi votre revenu d’ici à la retraite.

Convenir d’un entretien-conseil

Les fonds du pilier 3a à la BCBE

En choisissant les fonds de la BCBE, vous investissez votre fortune du pilier 3a en toute simplicité. Votre avoir est réuni avec celui d’autres investisseurs dans un pot commun, que nos spécialistes gèrent et placent, conformément aux spécifications du fonds, dans des actions, des obligations ou de l’immobilier.

De plus, vous ne mettez ainsi pas tous vos œufs dans le même panier: vos placements sont diversifiés. Nos spécialistes se chargent de répartir les risques, d’analyser les marchés et de surveiller à intervalle régulier la performance de vos placements. Cette forme de gestion des fonds dite active vous permet alors de saisir des opportunités sur les marchés dans le but de dégager des rendements plus élevés que si vous déteniez des fonds de prévoyance passifs tels que des ETF.

De votre côté, vous n’avez ni à sélectionner de titres ni à suivre l’évolution des cours boursiers. Vous devez seulement décider du risque que vous consentez à prendre. Votre coach financier vous aidera à définir votre profil de placement et votre stratégie de placement afin de vous proposer le fonds adéquat.

Remarque: pour investir dans nos fonds de prévoyance, vous devez détenir un compte Épargne 3, car c’est à travers celui-ci que nous procéderons aux achats dans le fonds.

Calculez la progression de votre capital de prévoyance

Découvrez quel montant vous pouvez mettre de côté jusqu’à votre retraite. Notre calculateur de prévoyance vous donne une idée de l’évolution potentielle de votre fortune.

Calculer la progression de mon capital de prévoyance

Les fonds de prévoyance de la BCBE

BCBE Fonds stratégique à caractère durable 20 (prévoyance B)

Pour les personnes qui souhaitent investir tout en générant un revenu stable et en prenant un risque mesuré. Ce fonds investit à l’échelle mondiale, principalement dans des actions, des obligations et des instruments du marché monétaire à caractère durable.

Propriété Description
Horizon de placement moyen à long terme
Fluctuations de cours moyennes
Total Expense Ratio (TER) 1.20%
Profil de risque et de revenu SRRI 2 sur 7

BCBE Fonds stratégique à caractère durable 40 (prévoyance B)

Pour les personnes qui souhaitent investir à l’échelle mondiale en suivant une stratégie équilibrée. Ce fonds ne se limite pas à une zone géographique et investit principalement dans des actions, des obligations et des instruments de marché monétaire à caractère durable.

Propriété Description
Horizon de placement long terme
Fluctuations de cours moyennes
Total Expense Ratio (TER) 1.30%
Profil de risque et de revenu SRRI 3 sur 7

BCBE Fonds stratégique à caractère durable Suisse 40 (prévoyance B)

Pour les personnes qui souhaitent investir en suivant une stratégie équilibrée axée sur la Suisse. Ce fonds investit en Suisse, principalement dans des actions, des obligations et des instruments de marché monétaire à caractère durable.

Propriété Description
Horizon de placement long terme
Fluctuations de cours moyennes
Total Expense Ratio (TER) 1.30%
Profil de risque et de revenu SRRI 3 sur 7

BCBE Fonds stratégique à caractère durable 60 (prévoyance B)

Pour les personnes qui souhaitent investir en suivant une stratégie axée sur la croissance. Ce fonds investit à l’échelle mondiale, principalement dans des actions et des obligations à caractère durable.

Propriété Description
Horizon de placement long terme
Fluctuations de cours fortes
Total Expense Ratio (TER) 1.40%
Profil de risque et de revenu SRRI 3 sur 7

BCBE Fonds stratégique à caractère durable 90 (prévoyance B)

Pour les personnes qui souhaitent investir en suivant une stratégie axée sur les gains en capital. Ce fonds investit à l’échelle mondiale, principalement dans des actions et des instruments du marché monétaire à caractère durable.

Propriété Description
Horizon de placement long terme
Fluctuations de cours fortes
Total Expense Ratio (TER) 1.55%
Profil de risque et de revenu SRRI 4 sur 7

Nous vous conseillons personnellement

Chaque personne organise sa prévoyance à sa manière. Nous nous ferons un plaisir de vous conseiller en prenant en compte votre situation personnelle, afin que vous identifiez d’éventuelles lacunes de prévoyance le plus tôt possible et soyez à l’abri des imprévus.

Vers le conseil en prévoyance

Que faut-il considérer avant de choisir un fonds de prévoyance?

Les fonds de prévoyance offrent de bonnes perspectives de rendement dans le 3e pilier et permettent d’épargner davantage qu’avec un compte Épargne 3. Il faut savoir qu’un fonds contenant une part d’actions plus élevée présente généralement un plus grand potentiel de rendement, mais est plus sensible aux variations de cours, ce qui peut entraîner des pertes. De plus, les devises peuvent influencer la performance du fonds en raison des fluctuations monétaires. À l’inverse, un fonds comportant une part d’actions plus faible offre des opportunités de rendement plus basses, mais est moins sujet aux variations de cours.

En souscrivant un plan d’épargne en fonds BCBE, vous avez la possibilité de verser régulièrement un certain montant (au minimum 5 francs) dans votre fonds de prévoyance. L’avantage: les fluctuations de cours sont atténuées. En outre, vous avez ainsi moins de risques d’acheter un grand nombre de parts au moment où leur valorisation est très élevée. 

Choisissez, parmi notre large éventail de fonds, celui qui s’accorde le mieux avec vos besoins et vos objectifs de placement. Voici quelques questions pour vous guider dans votre décision:

  • Quels risques puis-je accepter ou supporter?
  • Quel rendement voudrais-je obtenir?
  • Quel est mon horizon de placement?
  • Quelle performance le fonds a-t-il enregistré au cours des dernières années?
  • Les secteurs dans lesquels je veux investir véhiculent-ils mes valeurs?

Votre coach financier se fera un plaisir de vous conseiller et de vous aider à définir votre stratégie de placement.

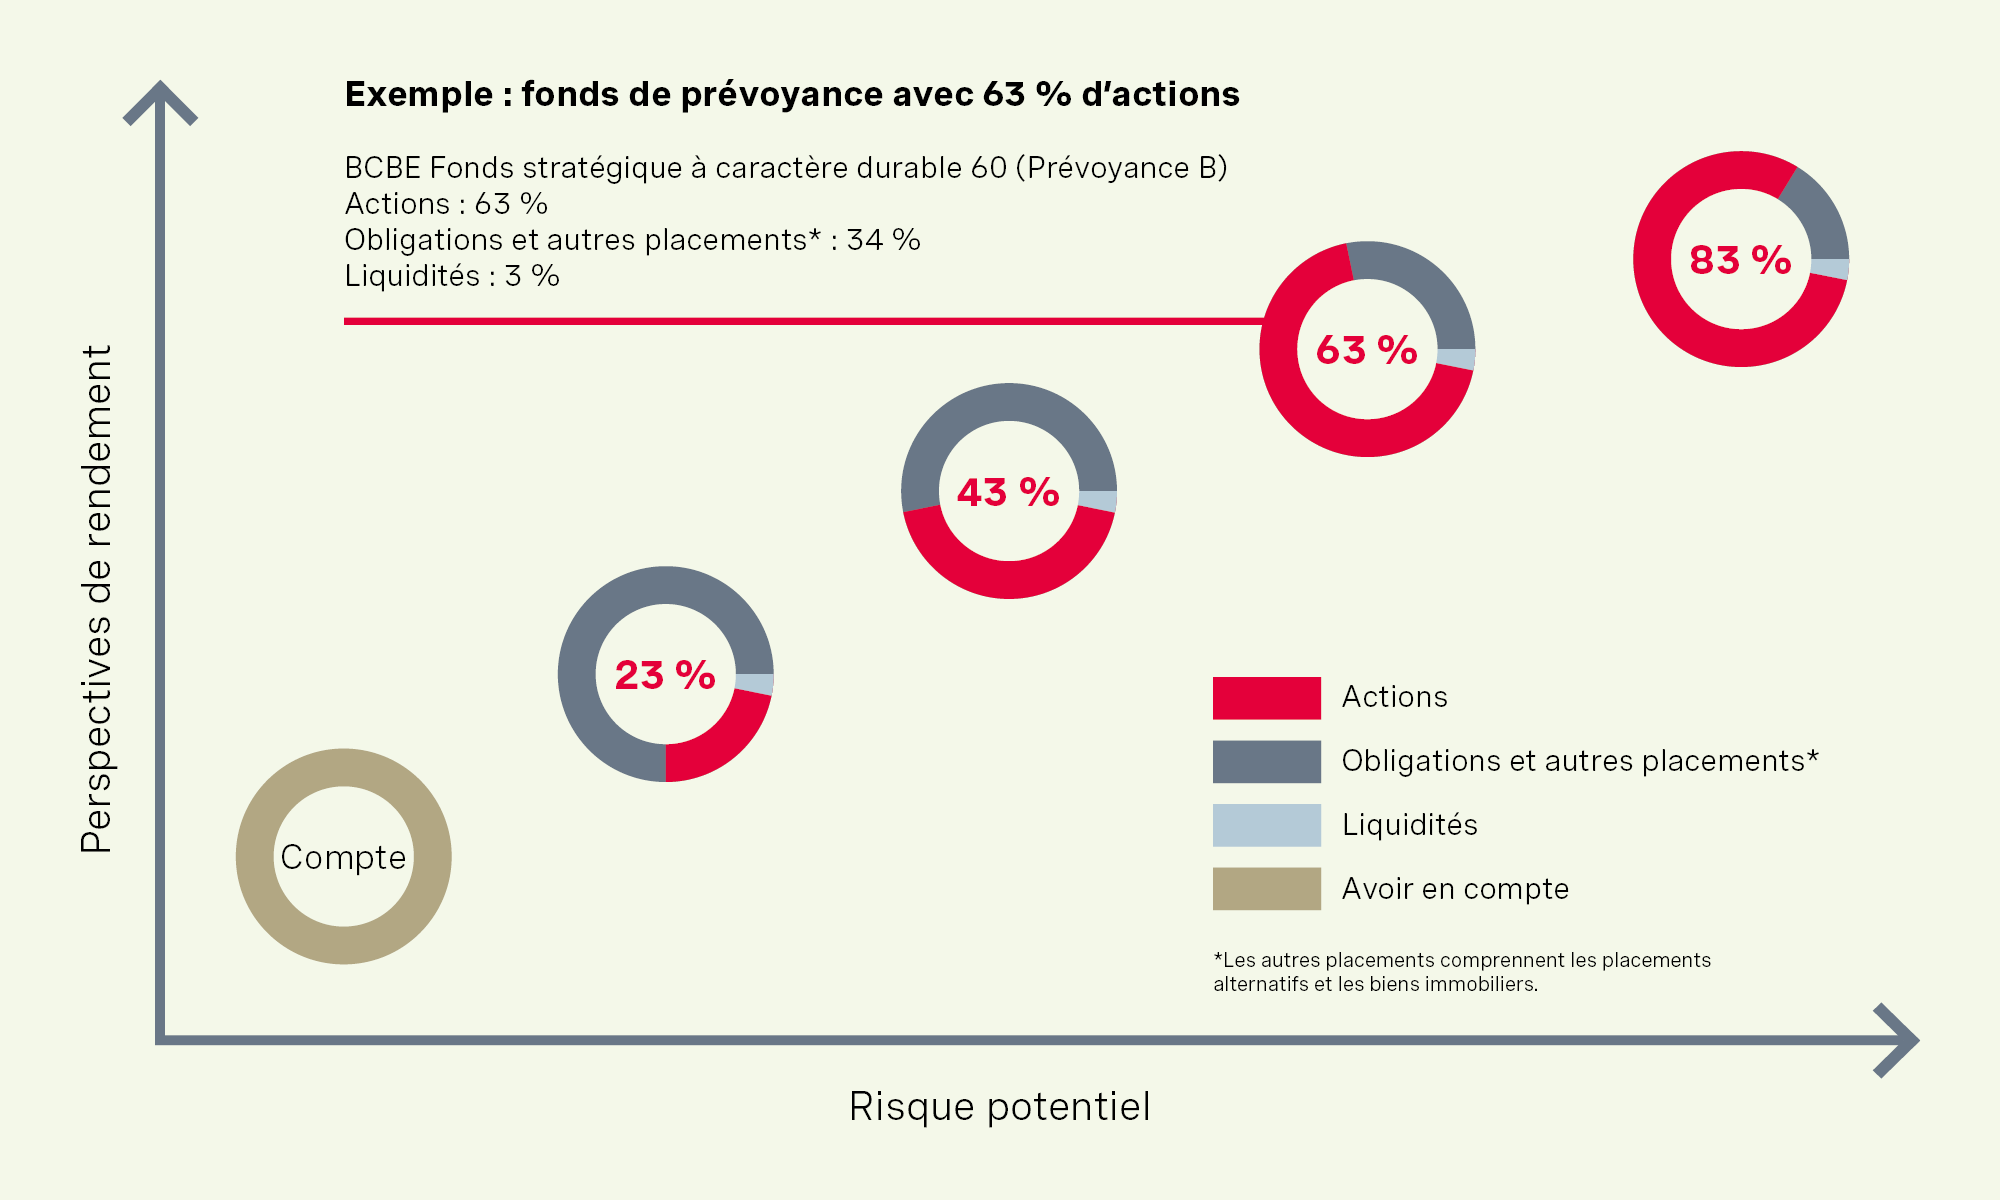
Quel est le lien entre part d’actions, perspectives de rendement et risque? Le graphique suivant illustre ce rapport et classe les fonds de prévoyance de la BCBE en fonction de leur exposition aux actions.

Les perspectives de rendement et le risque potentiel augmentent avec la part d’actions, de 23 à 43, 63 puis 83 %. Le compte de prévoyance se situe au niveau le plus bas. Exemple : BEKB Strategiefonds Nachhaltig 60 (Vorsorge B), composé de 63 % d’actions, de 34 % d’obligations et d’autres placements et de 3 % de liquidités.
Règle d’or: plus votre avoir de prévoyance est placé à long terme, plus vous pouvez prendre de risques et plus la part d’actions dans votre fonds de prévoyance peut être élevée. À noter qu’une exposition aux actions plus importante peut s’accompagner de fluctuations de cours et de pertes plus marquées.

Fonds de prévoyance et compte Épargne 3: quelles sont les différences?

Vous avez la possibilité de cotiser au pilier 3a et de bénéficier d’avantages fiscaux aussi bien en investissant dans un fonds de prévoyance qu’en épargnant sur un compte Épargne 3. La différence principale est que l’avoir sur le compte est rémunéré, alors qu’il est placé sur les marchés financiers dans le cas d’un fonds. Le tableau suivant montre les perspectives de rendement, les risques et les coûts de ces deux produits. 

Thème Compte Épargne 3 Fonds de prévoyance
Rendement
Votre avoir est rémunéré. Les intérêts crédités peuvent contribuer à augmenter votre fortune, grâce à l’effet des intérêts composés. Le taux peut changer.
Vous investissez sur les marchés financiers. À long terme, vous pouvez dégager des rendements plus élevés, mais cela n’est pas garanti.
Risque
L’avoir en compte ne subit pas les variations de cours.
La valeur des parts de fonds fluctue. Des pertes sont possibles.
Horizon de placement
Entre généralement en ligne de compte lorsque vous souhaitez retirer votre avoir dans un avenir proche ou éviter les fluctuations de cours.
Un horizon de placement long entre généralement en ligne de compte si vous êtes en mesure de supporter les effets des fluctuations de cours.
Frais
La BCBE ne facture aucuns frais d’ouverture et de tenue du compte Épargne 3.
Des frais de gestion (TER) sont appliqués aux fonds.

Il peut valoir la peine de miser sur un fonds de prévoyance avec un horizon de placement long si vous êtes en mesure d’absorber les fluctuations de cours et d’éventuelles pertes. En revanche, si vous envisagez de retirer prochainement votre avoir, il est préférable d’ouvrir un compte Épargne 3, qui offre une plus grande sécurité.


Foire aux questions sur les fonds de prévoyance (FAQ)

SRI est le sigle de summary risk indicator, ou indicateur synthétique de risque en français. Il indique le niveau de risque d’un placement sur la base des fluctuations de cours, du rendement historique et d’autres facteurs de risque. Le SRI est attribué sous forme de note allant de 1 à 7, 1 représentant un risque faible et 7, un risque très élevé.

Qu’est-ce que le TER d’un fonds?

TER est le sigle de total expense ratio, ou total des frais sur encours en français. Il désigne les frais que les investisseurs doivent payer chaque année. Indiqué en pourcentage du capital investi, le TER comprend les frais liés à la gestion et à l’administration du fonds, à la gestion du portefeuille ou à la distribution notamment.

Que signifie SRI?

SRI est le sigle de summary risk indicator, ou indicateur synthétique de risque en français. Il indique le niveau de risque d’un placement sur la base des fluctuations de cours, du rendement historique et d’autres facteurs de risque. Le SRI est attribué sous forme de note allant de 1 à 7, 1 représentant un risque faible et 7, un risque très élevé.

Qu’entend-on par horizon de placement?

L’horizon de placement décrit la durée pendant laquelle vous gardez vos parts de fonds avant de les revendre. En général, il vaut la peine de choisir une part en actions élevée si vous investissez sur le long terme, car les fluctuations de cours s’équilibrent au fil du temps. De plus, vous pouvez ainsi profiter de meilleures perspectives de rendement.

Qu’advient-il du capital que j’investis dans des fonds une fois à la retraite?

Vous n’avez pas à vendre toutes vos parts de fonds au moment où vous prenez votre retraite. Vous pouvez transférer votre épargne dans votre fortune privée et continuer à tirer profit de bonnes perspectives de rendement en investissant dans nos fonds de placement. Il importe avant tout que vous planifiez le moment où vous aurez besoin de cet argent, afin de déterminer l’horizon de placement qui vous convient le mieux.

Puis-je avoir plusieurs dépôts ou comptes du pilier 3a?

Oui, vous pouvez ouvrir plusieurs dépôts ou comptes du pilier 3a. Il est même conseillé de le faire afin de retirer le capital de manière échelonnée et, ainsi, de réduire la charge fiscale au moment de la retraite. Nous vous recommandons d’ouvrir un nouveau dépôt lorsque vous avez plus de 30 000 francs dans un fonds 3a ou un nouveau compte lorsque vous avez plus de 50 000 francs sur un compte Épargne 3.

Investir son argent judicieusement

Vous souhaitez investir votre fortune tout en respectant votre stratégie de placement? La BCBE propose un large éventail de fonds – 20 au total – ainsi que divers produits de placement en dehors de la prévoyance libre (3e pilier).

vers les produits de placement

Améliorez votre retraite grâce au plan d’épargne en fonds BCBE

Améliorez vos revenus à la retraite en versant régulièrement, aujourd’hui déjà, un certain montant (au minimum 5 francs) dans un plan d’épargne en fonds. Même de petites sommes investies dans votre 3e pilier feront une grande différence au fil du temps.

En savoir plus

Breadcrumb Navigation | Title

  1. Home
  2. Clientèle privée
  3. Prévoyance
  4. Solutions de prévoyance
  5. Fonds de prévoyance