Mettre un bien en location

Le bien immobilier, un placement de capitaux: comment mettre un bien en location

Un couple visite un appartement avec un propriétaire et discute des différentes pièces.

Vous souhaitez mettre en location un bien que vous avez hérité ou que vous prévoyez d’acheter? Vous aurez plusieurs formalités à remplir avant de pouvoir effectivement le louer. Il vaut la peine de clarifier les points importants avant d’entamer les démarches pour devenir bailleur, notamment les questions de financement et de gérance. Nos conseils.

Convenir d’un entretien-conseil

Le placement de capitaux dans l’immobilier: avantages et risques

Vous envisagez d’acheter un bien dans le but de le mettre en location? Ou vous souhaitez louer un bien que vous possédez déjà? Nous vous recommandons de vous renseigner afin de connaître les principaux avantages et risques que présentent les immeubles de rendement.

Louer un bien immobilier vous permet de:

  • percevoir un revenu locatif régulier;
  • constituer un patrimoine à long terme ou augmenter la valeur du bien immobilier;
  • diversifier votre fortune personnelle ou professionnelle; et
  • éviter que le bien ne reste inoccupé jusqu’à ce qu’une décision quant à son utilisation ou sa vente soit prise, en cas de succession, par exemple.

Toutefois, il est toujours avisé de prendre en compte les risques, parmi lesquels figurent notamment:

  • l’immobilisation du capital et les risques de taux et de marché;
  • les coûts d’entretien élevés;
  • les coûts importants d’éventuels assainissements ou rénovations;
  • les pertes de revenu liées à la vacance du bien (en particulier pour les bailleurs ne possédant que peu d’unités d’habitations); et
  • la charge administrative élevée, notamment en cas de changement de locataire, de retard dans le paiement du loyer ou de dégât causé au logement par les locataires. 

Vaut-il la peine de donner son bien immobilier en location?

Chaque situation est différente et plusieurs facteurs permettent de peser le pour et le contre: l’emplacement du bien, son état, le montant du loyer projeté, les fonds étrangers nécessaires, les coûts de financement, etc.

Par ailleurs, il peut être judicieux de mettre un bien en location de manière temporaire si une communauté héréditaire n’arrive pas à décider du sort de la maison des parents. Cela permet de garder le bien au sein de la famille et d’éviter des dommages, par exemple au chauffage, causés par le fait que le logement est inoccupé. Il est toutefois nécessaire que tous les héritiers soient unanimes à ce sujet. Pour éviter des conflits, il est préférable d’anticiper ces questions et d’adopter une communication transparente. Retrouvez d’autres conseils et de plus amples informations sur la gestion des biens immobiliers dans les communautés héréditaires dans notre article de blog.

En règle générale, les appartements en propriété (PPE) se prêtent mieux à la location que les maisons individuelles. En effet, le bailleur doit assumer seul l’ensemble des coûts d’une maison, alors que c’est la communauté de copropriétaires qui doit assumer conjointement les frais courants de la majeure partie du bâtiment dans lequel se trouvent les PPE.

De plus, dans une maison individuelle, une seule unité d’habitation peut être mise en location. Au vu des prix élevés des terrains, les perspectives de rendements sont minces. Dans le cas d’une maison à plusieurs logements, en revanche, vous pouvez dégager des rendements bien plus intéressants pour une même surface. 

Quelles règles s’appliquent au financement d’un immeuble de rendement?

Le financement d’un bien immobilier destiné à être mis en location est soumis à des règles plus strictes que celui d’un logement en propriété. L’acheteur doit généralement apporter au moins 25% de la valeur de nantissement sous forme de fonds propres et ne peut pas retirer de manière anticipée son avoir de prévoyance du 2e ou du 3e pilier.

De plus, il a l’obligation d’amortir sa 2e hypothèque dans les 10 ans pour un immeuble de rendement et dans les 15 ans pour un logement en propriété à usage propre.

Il est en outre important de noter que le bien immobilier doit être autoporteur. Cela signifie que les revenus locatifs doivent couvrir les frais d’entretien, les frais accessoires, l’amortissement et les intérêts hypothécaires. 

Calcul de la charge totale d’un immeuble de rendement

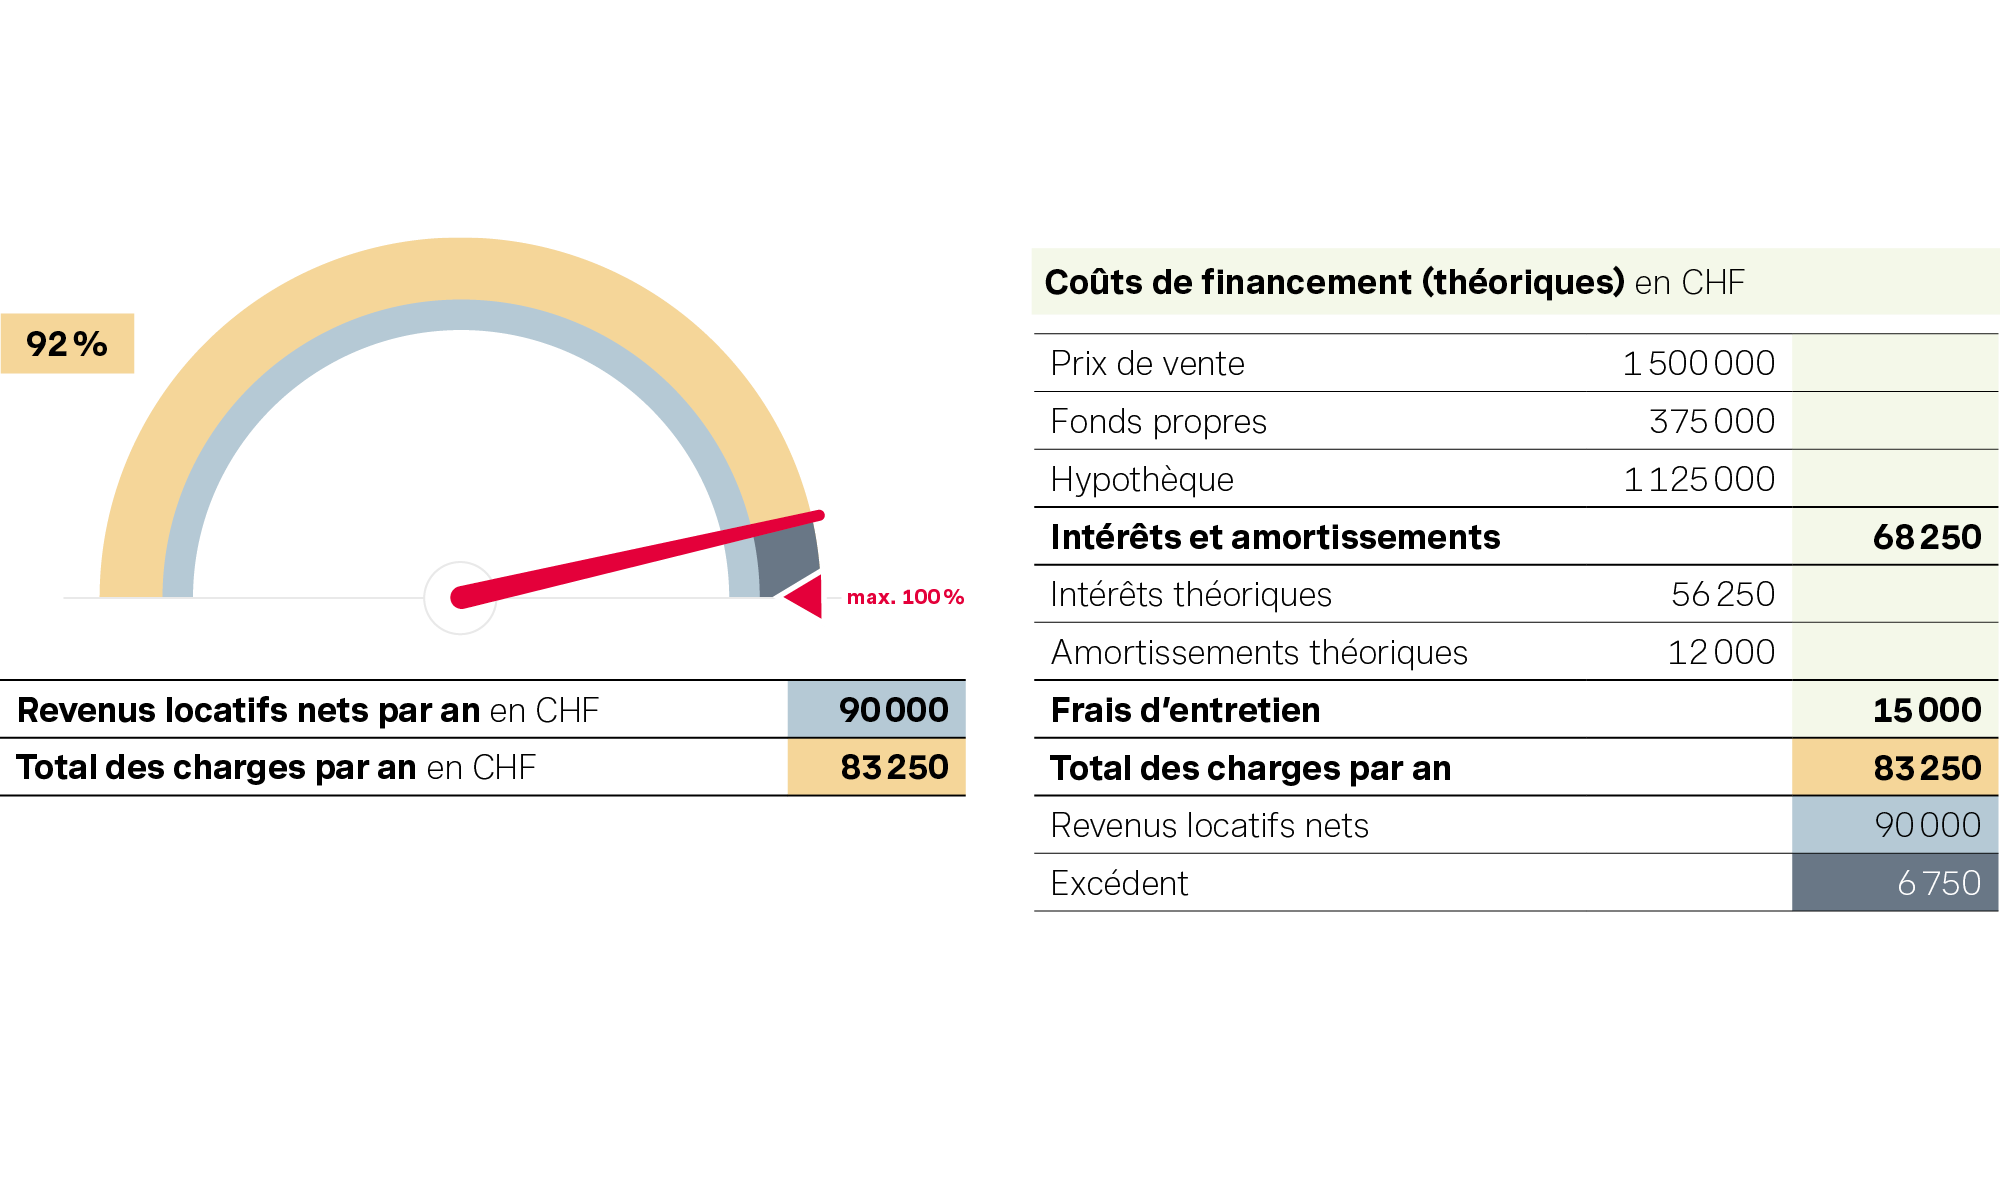
Hypothèse: prix de vente de 1 500 000 francs et hypothèque de 1 125 000 francs.

La charge totale, qui correspond à la somme des intérêts théoriques, de l’amortissement et des frais d’entretien, s’élève à 83 250 francs par an. Les revenus locatifs annuels attendus se montent à 90 000 francs.

Les frais de financement sont donc couverts par les revenus locatifs et un excédent de 6750 francs par an est dégagé.  L’acheteur peut alors supporter la charge financière de l’hypothèque.

La jauge indique 92 %: revenus locatifs de 90’000 francs et coûts de financement de 83’250 francs.

Financez votre immeuble de rendement

Envisagez-vous d’acquérir un bien immobilier pour le mettre en location? N’hésitez pas demander conseil à la BCBE. Nous nous ferons un plaisir de vous présenter nos formules de financement et de vous éclairer sur les questions fiscales notament.

Convenir d’un entretien-conseil

Mettre en location un bien immobilier: ce à quoi il faut penser

Dois-je gérer moi-même la location ou dois-je la confier à une gérance immobilière?

Avant de mettre votre bien en location, il vous faut décider si vous souhaitez vous charger vous-même de la gestion du bien ou si vous préférez déléguer ces tâches à une société de gérance immobilière.

Si vous gérez vous-même la location, vous avez certes un plus grand contrôle et vous économisez les honoraires de la gérance immobilière, mais vous devez assumer toutes les tâches, des plus complexes, comme le décompte des charges, aux plus simples. De plus, c’est à vous de répondre aux questions des locataires, d’organiser les visites, de rédiger les baux à loyer, d’effectuer les décomptes et de gérer les rapports avec les locataires, ce qui demande beaucoup de temps et de connaissances.

Une gérance immobilière vous soulage de toutes ces tâches et dispose des connaissances techniques et juridiques en matière de baux et d’administration de biens. Elle vous apporte aussi une sécurité, étant donné qu’elle fournit un travail professionnel (vous pouvez être sûr que le décompte des charges est correct) et qu’elle se charge de gérer les éventuels conflits avec les locataires. En contrepartie, elle facture des honoraires qui réduisent la rentabilité locative.

Il est dès lors important de faire une pesée des intérêts: d’un côté, les frais de la gérance immobilière; d’un autre, les économies et la réduction des risques pour vous en tant que bailleur.

Si vous faites appel aux services d’une gérance, c’est elle qui se chargera du reste des formalités. Si, au contraire, vous décidez de gérer vous-même votre bien, il vous faut tenir compte des éléments ci-après.

1. Fixer le loyer idéal

Le loyer est l’élément principal d’une location. Il ne doit être ni trop élevé, pour que le logement soit occupé, ni trop bas, pour que vous puissiez dégager un rendement.

Il vaut la peine d’étudier les loyers appliqués à des objets similaires sur le marché régional, afin de fixer un loyer réaliste. Selon les relevés de l’Office fédéral de la statistique (OFS), le loyer moyen d’un appartement de 3 pièces s’élevait à 1288 francs par mois dans le canton de Berne et à 1228 francs par mois dans le canton de Soleure, en 2024. Cette même année, le loyer moyen d’un appartement de 5 pièces se montait à 1812 francs par mois à Berne et à 1844 francs par mois à Soleure.

Les caractéristiques d’un bien immobilier (norme de construction et micro-situation en particulier) influencent de manière conséquente le loyer appliqué, raison pour laquelle il vaut souvent la peine de demander conseil à un courtier de la région. Cet expert connaît le niveau des loyers pratiqués dans la région, la commune ou même le quartier. 

Conseil: l’Association des propriétaires fonciers (APF) de Suisse met à disposition un calculateur de loyer (en allemand uniquement) pour vous permettre de calculer les augmentations que vous pouvez répercuter sur le loyer de votre bien. 

Prix de l’immobilier et tendances dans le canton de Berne

Comment les prix de l’immobilier évoluent-ils dans le canton de Berne? Des analyses actuelles montrent comment la demande et l’activité de construction se répercutent sur le marché et quelles tendances se dessinent en matière de vacance et de logements sur le marché immobilier régional.

Vers le baromètre de l’immobilier

2. Rédiger une annonce et choisir des locataires adéquats

Il est essentiel de publier des photos de qualité et une annonce pertinente en ligne ou dans des médias régionaux afin de promouvoir au mieux votre bien.

Lorsque vous choisissez les locataires, il vous faut vérifier leur solvabilité, en exigeant qu’ils vous fournissent un extrait récent du registre des poursuites, et leur fiabilité, en leur demandant des références. Cela vous permet de vous assurer que votre bien sera occupé par des personnes sérieuses.

3. Rédiger et faire signer le contrat de bail 

Une fois que vous avez choisi les locataires, il vous faut rédiger le contrat de bail et le faire signer. Assurez-vous que la garantie de loyer a été versée et préparez la remise des clés du logement. Nous vous recommandons d’établir un état des lieux d’entrée détaillé afin de constater par écrit l’état du bien.

Conseil: les membres de l’Association des propriétaires fonciers Bienne et environs peuvent télécharger des modèles de baux à loyer et divers formulaires

Vous trouverez de plus amples informations sur le bail à loyer sur cette page du Guide social romand.

4. Entretenir le bien et effectuer les réparations nécessaires

En tant que bailleur, vous devez veiller à ce que votre bien reste habitable et utilisable tout au long de la location. Cela concerne notamment la température ambiante, qui devrait se situer entre 20 et 21°C pendant la journée et ne devrait jamais descendre sous 16°C pendant la nuit. Si tel n’est pas le cas, le locataire est en droit d’exiger une réduction de loyer.

En outre, vous devez faire exécuter les réparations et travaux d’entretien nécessaires dans les règles de l’art et dans un délai raisonnable. Les coûts sont en principe à votre charge, étant donné que vous êtes le bailleur, pour autant que le dommage n’ait pas été causé par la négligence du locataire. Sont également exclus les petits travaux d’entretien que le locataire doit réaliser lui-même. Souvent, les frais y afférents sont limités à 150 francs.

5. Établir correctement les décomptes de charges

Établissez au moins une fois par an un décompte transparent des charges. Vous ne pouvez facturer que les frais effectivement encourus qui sont expressément mentionnés comme frais accessoires dans le contrat de location.

  • Sont notamment considérés comme des frais accessoires:
  • les frais de chauffage et d’eau chaude;
  • la conciergerie et le nettoyage des cages d’escalier;
  • l’électricité des espaces communs, l’ascenseur et la ventilation; et
  • les taxes liées à l’utilisation, telles que la taxe sur les eaux usées. 

Les réparations, les rénovations, les impôts fonciers et les primes d’assurance bâtiment ne peuvent par exemple pas être comptabilisés comme des frais accessoires. 

Conseil: si vous avez plusieurs locataires, veillez à ce que tous les coûts soient répartis de manière claire et transparente et à ce que le décompte soit transmis si possible dans les six mois suivant la fin de la période de décompte. 

Conséquences fiscales de la mise en location d’un bien immobilier

Un particulier qui met en location un bien immobilier doit déclarer les revenus locatifs bruts en tant que revenu. Il peut néanmoins déduire fiscalement certains coûts, par exemple:

  • les frais d’entretien,
  • les frais de gestion,
  • les intérêts passifs et
  • les assainissements et les investissements destinés à maintenir la valeur du bien, en règle générale. 

Bon à savoir: à partir de 2029, dans le sillage de l’abolition de la valeur locative, les investissements visant à augmenter la valeur du bien ne pourront plus être déduits au niveau fédéral.

De plus, l’impôt sur les gains immobiliers est dû si le bien est vendu ultérieurement et s’il a pris de la valeur.

Les frais d’acquisition, tels que les honoraires du notaire et les émoluments du registre foncier, ne peuvent pas être déduits des revenus locatifs, mais ils peuvent faire baisser l’impôt sur les gains immobiliers.

Le régime fiscal est différent lorsque le bien immobilier est acheté par l’intermédiaire d’une société immobilière. Il vaut donc la peine de demander conseil à nos coachs financiers.

Foire aux questions sur l’immobilier en tant que placement de capitaux

J’aimerais investir dans l’immobilier sans devenir bailleur. Quelles sont mes options?

Les personnes qui souhaitent procéder à des placements immobiliers sans posséder de bien immobilier ont différentes possibilités. Elles peuvent par exemple investir dans des fonds immobiliers ou des ETF immobiliers. Particuliers et entreprises peuvent ainsi détenir indirectement des participations dans plusieurs biens immobiliers et percevoir des rendements locatifs et des plus-values.

Les avantages de tels investissements immobiliers sont, d’une part, une plus grande diversification des placements financiers (détention de parts dans plusieurs biens immobiliers au lieu de propriété d’un seul bien immobilier) et, d’autre part, la disponibilité plus rapide de l’argent investi. Contrairement à un bien immobilier, les parts de fonds et d’ETF peuvent généralement être vendues rapidement et facilement.

Quelles assurances dois-je souscrire?

Les principales assurances auxquelles les bailleurs doivent souscrire sont les suivantes:

  • l’assurance bâtiment, qui est obligatoire dans la plupart des cantons dont ceux de Berne et de Soleure;
  • une assurance responsabilité civile du bailleur, pour la protection contre les demandes d’indemnisation des locataires;
  • Une assurance contre les dégâts d’eau, qui couvre notamment les dégâts causés à l’intérieur du bâtiment par une rupture de conduite ou par un dommage au toit, à la cheneau ou au tuyau de descente.
Comment résoudre au mieux les conflits avec mes locataires?

Les litiges en matière de baux peuvent mettre les nerfs à rude épreuve et coûter beaucoup de temps et d’argent. C’est pourquoi il est d’autant plus important d’éviter les conflits avec les locataires. Pour y parvenir, il y a lieu:

  • de rédiger un contrat «en béton»;
  • de documenter de manière détaillée toutes les réclamations, les réparations et les autres services fournis;
  • de communiquer par écrit, de manière claire et transparente, et d’archiver ces échanges en sécurité.

Certains confits sont toutefois inévitables. En cas d’escalade, il convient de s’adresser à l’Autorité de conciliation en matière de baux à loyer, qui propose notamment un conseil juridique gratuit et peut faire office de médiatrice entre le bailleur et le locataire.

Conseil: vous trouverez l’Autorité de conciliation compétente pour votre région sur le site du Canton de Berne.

Ce n’est que si l’Autorité de conciliation ne parvient pas à trouver un terrain d’entente que vous devez envisager de saisir le tribunal. Il est toutefois judicieux de bien évaluer au préalable si le litige en vaut vraiment la peine, car les procédures peuvent être longues, ce qui peut faire grimper la facture de votre assistance juridique (avocat, p. ex.). 

Je prévois de mettre mon bien en location sur Airbnb ou auprès d’autres prestataires. Quelles en sont les conséquences sur le financement?

Dans les régions touristiques, il peut être très intéressant sur le plan financier de mettre son bien en location via des portails tels qu’Airbnb, car il est possible de le proposer à un prix supérieur à celui exigé dans le cadre d’une location dite classique. 

Ces rendements plus élevés ne peuvent toutefois pas être pris en considération pour le financement. Ce sont les revenus locatifs sur le marché qui sont retenus pour le calcul du taux d’avance et de la charge supportable, dans le cas d’une location de longue durée. 

Par ailleurs, les cantons et les communes peuvent édicter des règles qui compliquent les locations de courte durée, afin de contrer l’aggravation de la pénurie de logement. Ainsi, nous vous recommandons de vous informer sur les prescriptions cantonales ou communales en vigueur.

Choisissez le bon crédit

Faites-vous conseiller. Nous ferons le point sur vos besoins et sur votre situation financière et élaborerons ensemble la formule de crédit qui vous conviendrait le mieux.

Convenir d’un entretien-conseil

Les Bernois utilisent beaucoup newhome

Êtes-vous à la recherche d’un nouveau logement? Sur newhome, vous trouverez non seulement un vaste choix, mais aussi des annonces exclusives qui ne sont donc pas publiées sur d’autres sites. Notre conseil: consultez le site newhome.ch et complétez le formulaire afin de recevoir des alertes gratuitement par courriel lorsque des biens remplissent vos critères de recherche.

En savoir plus

Breadcrumb Navigation | Title

  1. Home
  2. Clientèle privée
  3. Hypothèques et crédits
  4. Mettre un bien en location