Prévisions des taux d’intérêt

Quelle sera l’évolution des taux hypothécaires? Notre analyse et nos prévisions

La Banque nationale suisse (BNS) a maintenu son taux directeur à 0,0% le 24 septembre 2026. L’inflation en Suisse a certes quelque peu augmenté, mais elle reste dans la fourchette cible de la BNS, à savoir entre 0 et 2%. L’inflation sous-jacente – qui ne prend en compte ni l’énergie ni les denrées alimentaires – n’ayant connu qu’une légère accélération, la pression inflationniste actuelle provient avant tout du renchérissement des prix de l’énergie causé par la prolongation du conflit au Moyen-Orient. Elle ne s’est pour l’heure guère étendue à d’autres biens et services.

Les projections de taux ont bondi sous l’effet de la hausse des prix de l’énergie et des craintes inflationnistes.

Les hypothèques à taux fixe sont basées sur les taux du marché monétaire, qui sont essentiellement déterminés par l’évolution projetée des taux d’intérêt. En conséquence, elles reflètent non seulement la situation actuelle, mais aussi les prévisions des acteurs du marché pour les années suivantes. Compte tenu de la hausse des pressions inflationnistes et, partant, des attentes d’un relèvement du taux directeur en Suisse, les taux des hypothèques à taux fixe sont récemment remontés, avant même que la BNS n’ait effectivement ajusté son taux directeur.

Les taux des hypothèques du marché monétaire, l’hypothèque SARON Rollover par exemple, sont étroitement liés aux taux courts du marché monétaire et, par conséquent, au taux directeur de la BNS. Celui-ci restant inchangé pour l’instant, il en va de même pour les taux des hypothèques SARON Rollover.

Convenir d’un entretien-conseil

Évolution des taux hypothécaires: prévisions des marchés et prévisions de la BCBE
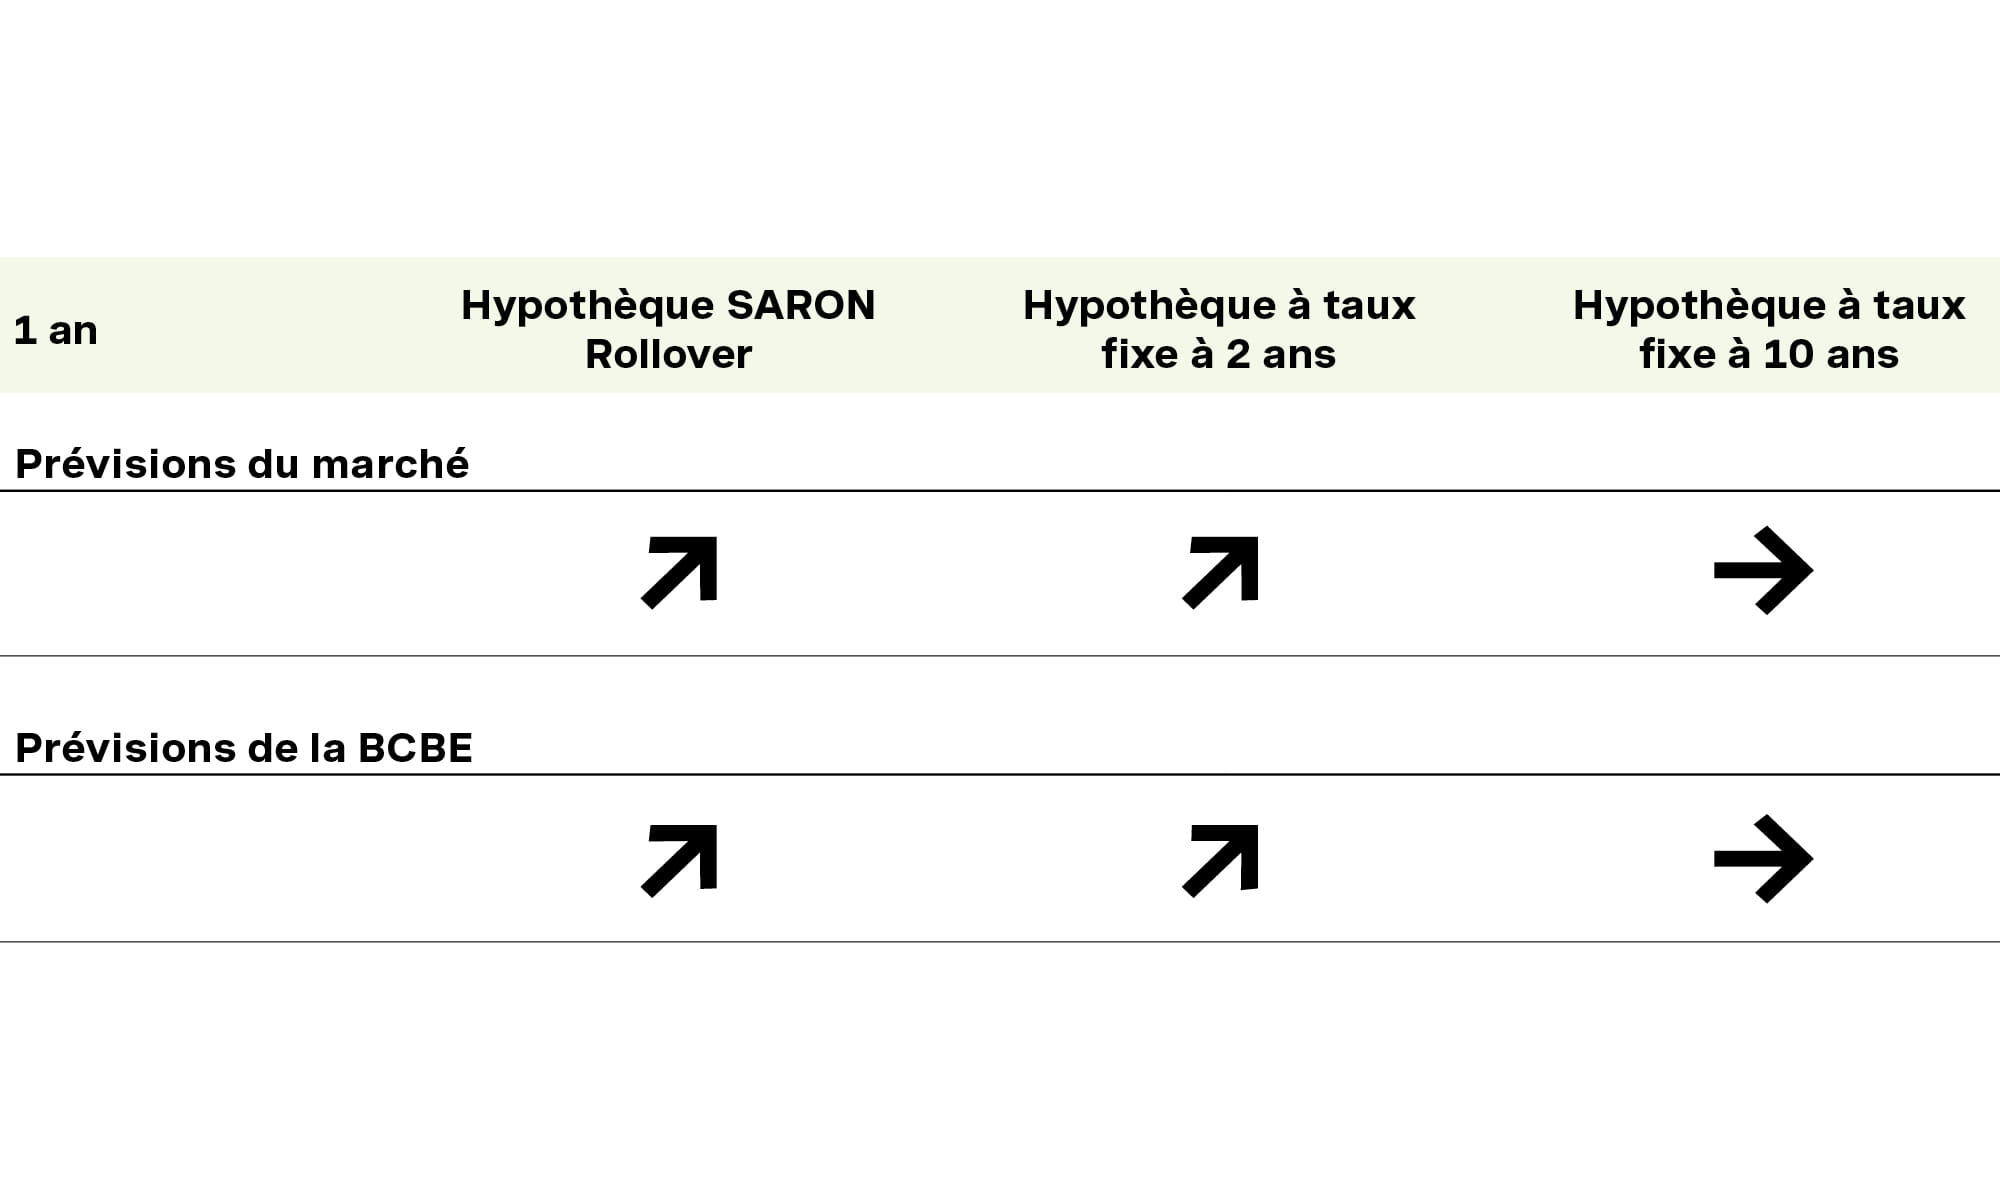
Remarque: 
Les prévisions sont fondées sur l’avis et les hypothèses du moment des spécialistes de la BCBE. Le taux hypothécaire réel varie en fonction de divers facteurs tels que le contexte de marché, les fonds propres apportés ou l’emplacement du bien immobilier, ce qui peut expliquer des écarts éventuels par rapport aux taux projetés. 

Entretien-conseil

Si vous souhaitez connaître les taux applicables au logement en propriété ou à l’immeuble commercial que vous convoitez, n’hésitez pas à solliciter un entretien-conseil.

Convenir d'un entretien-conseil

Prix de l’immobilier et tendances dans le canton de Berne

Comment les prix de l’immobilier évoluent-ils dans le canton de Berne? Des analyses actuelles montrent comment la demande et l’activité de construction se répercutent sur le marché et quelles tendances se dessinent en matière de vacance et de logements sur le marché immobilier régional.

Vers le baromètre de l’immobilier

Hypothèque idéale dans le contexte actuel

Les taux à moyen et à long terme devraient évoluer latéralement au cours des prochains mois, voire augmenter légèrement. Les personnes ayant une tolérance au risque moyenne pourraient donc combiner une hypothèque du marché monétaire (hypothèque SARON Rollover) et une hypothèque à taux fixe.

Cette dernière offre une certaine sécurité en cas de hausse des taux. Combiner ces deux types d’hypothèque permet de profiter de coûts de financement plus avantageux en cas de diminution des taux.

Toutefois, il n’existe pas de solution toute faite. Chacun a des besoins différents. En effet, de nombreux facteurs doivent être pris en compte dans l’équation: la sécurité, la planification, les risques financiers, etc. Nous vous recommandons de contacter dès à présent votre coach financier en vue d’examiner votre situation.

Vue d'ensemble de nos modèles hypothécaires

Foire aux questions (FAQ)

Faut-il s’attendre à d’autres abaissements du taux directeur?

Nous tablons actuellement sur un taux directeur de 0,0% jusqu’à fin 2026, puis sur des hausses dans le courant de l’année 2027. Le regain d’inflation, la reprise économique, l’affaiblissement du franc suisse et le différentiel important de taux par rapport à la zone euro laissent, selon nous, entrevoir des relèvements des taux directeurs.

Quelle est la corrélation entre les taux hypothécaires et les prix de l'Immobilier?

Les prix de l’immobilier augmentent de façon presque ininterrompue dans toute la Suisse depuis plus de vingt ans. Cette évolution est imputable, notamment, aux taux historiquement bas que nous avons connus dans les années 2010. Cela s’est répercuté sur l’évolution des prix sur le marché immobilier, qui devraient poursuivre leur hausse malgré le relèvement des taux, étant donné que la demande reste supérieure à l’offre. Le renchérissement pourrait légèrement ralentir à court terme.

Quels facteurs influent sur l’évolution des taux hypothécaires?

Le taux directeur de la BNS constitue le principal facteur d’influence des taux hypothécaires à court terme. Les hypothèques du marché monétaire telles que l’hypothèque SARON Rollover suivent l’évolution du taux directeur.

Les hypothèques à taux fixe s’alignent, quant à elles, sur le marché obligataire qui reflète les anticipations des acteurs des marchés quant à la trajectoire des taux. Les prévisions intègrent souvent les décisions probables de la banque nationale.

Entretien-conseil en matière d’accession à la propriété

Si vous avez déjà un bien immobilier en vue et que vous souhaitez connaître nos conditions de financement, n’hésitez pas à vous adresser à nos spécialistes. Ils se feront un plaisir de vous conseiller.

Convenir d'un entretien-conseil

Breadcrumb Navigation | Title

  1. Home
  2. Clientèle privée
  3. Hypothèques et crédits
  4. Prévisions de taux d’intérêt