L’inflation va-t-elle subsister?
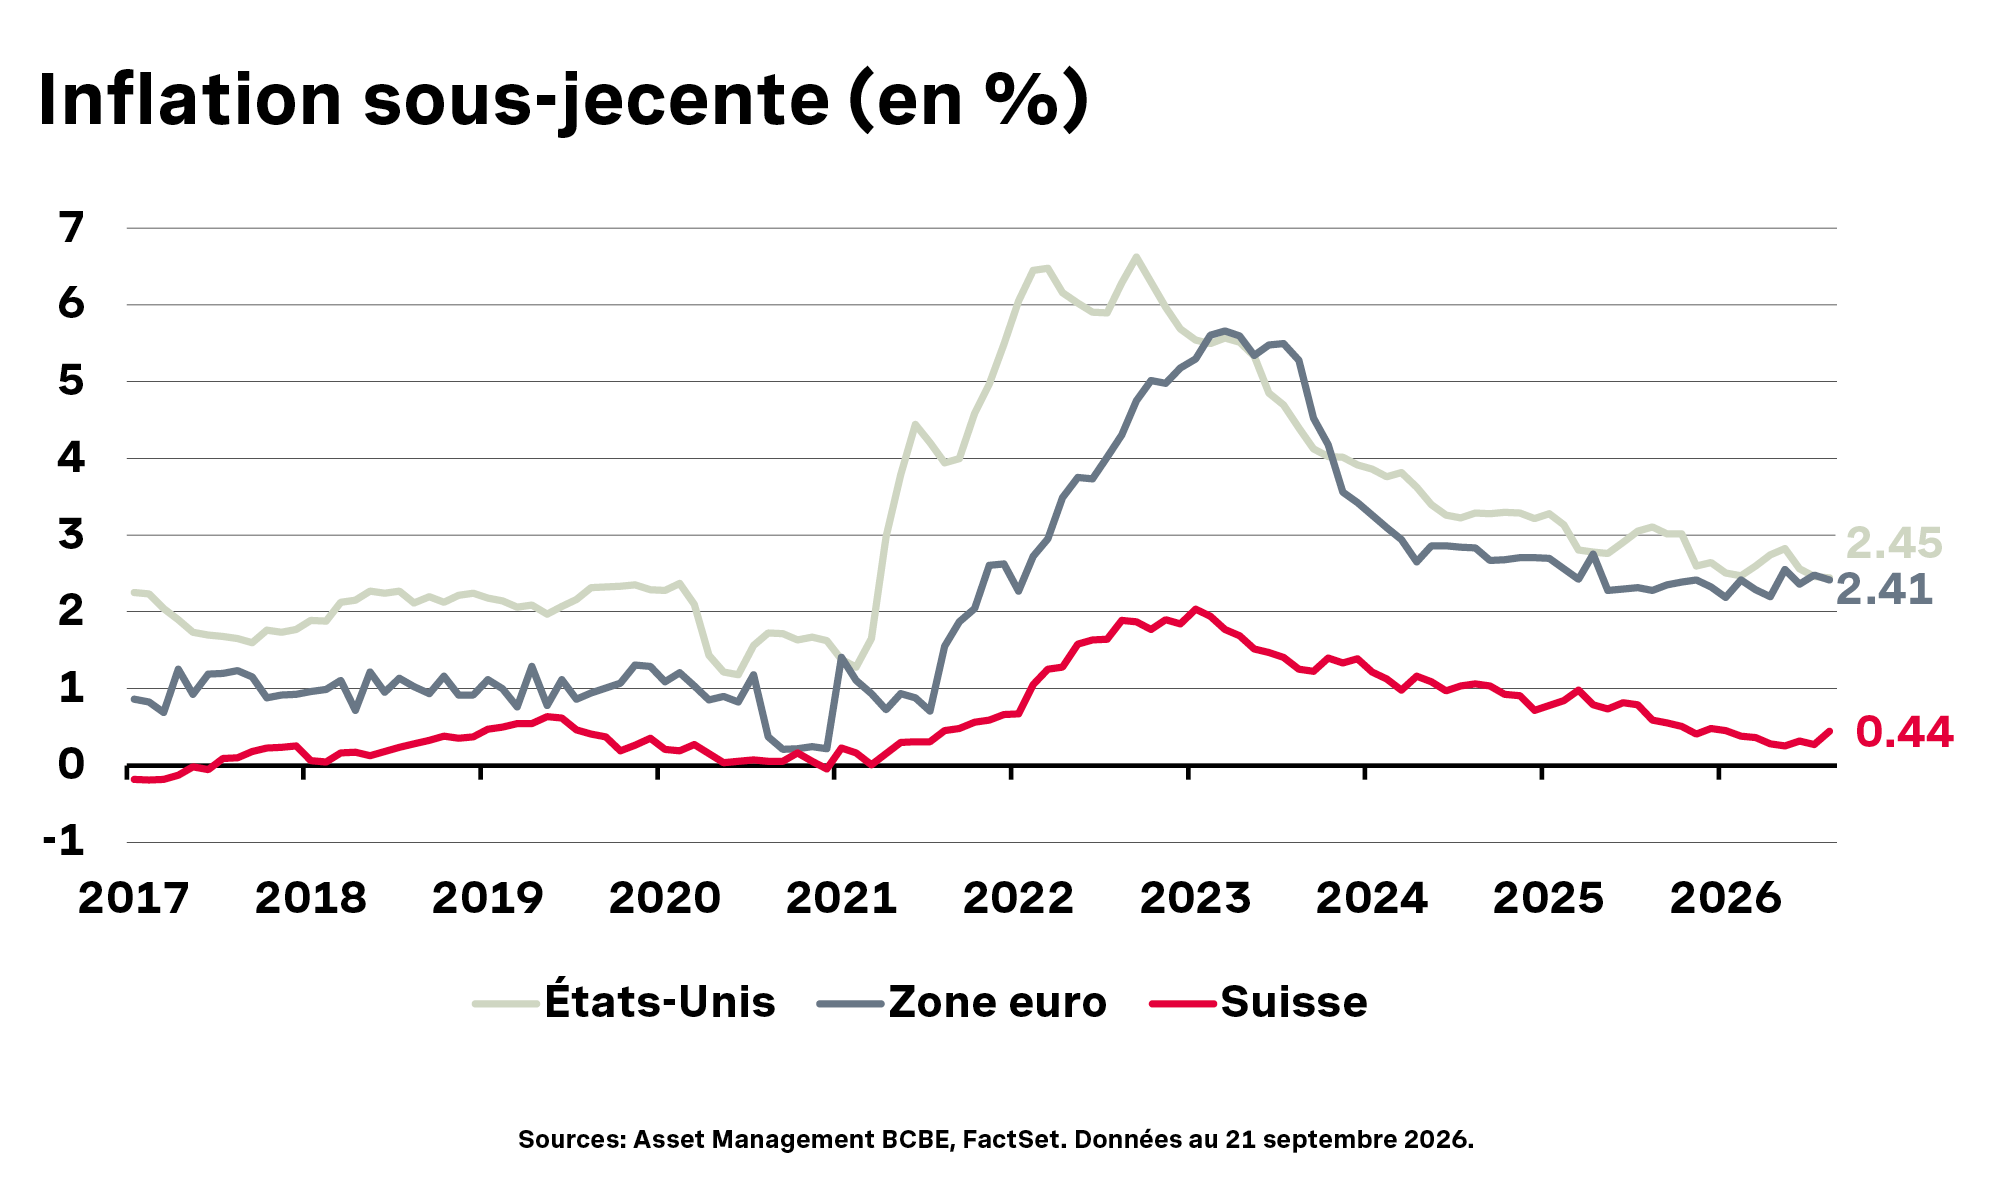
Compte tenu de la situation instable au Moyen-Orient et de ses répercussions sur les marchés de l’énergie, la pression inflationniste devrait persister au cours des prochaines semaines à l’échelle mondiale. Pratiquement aucun effet de second tour n’a été observé pour l’heure, comme l’indique l’évolution de l’inflation sous-jacente, qui ne tient pas compte des prix de l’énergie et de ceux des denrées alimentaires. Elle fait quasiment du surplace depuis mars dernier. Seule la zone euro montre des signes de légère hausse de la pression inflationniste depuis l’été.
Nous ne nous attendons pas à une deuxième vague d’inflation pour l’instant, mais plutôt à un recul du renchérissement aux États-Unis et dans la zone euro en 2027.
Le niveau de l’inflation en Suisse est bien loin de celui du reste du monde pour plusieurs raisons: la vigueur du franc suisse profite aux importateurs; la BNS suit depuis des années déjà une politique axée sur le maintien de la stabilité des prix, une stratégie qui porte ses fruits; et la composition de l’indice suisse des prix à la consommation (IPC), qui mesure l’inflation, diffère nettement de celle des autres pays, notamment en ce qui concerne la quote-part de l’énergie – 5% environ en Suisse contre près de 9% dans la zone euro, par exemple. Ainsi, les fluctuations des prix de l’énergie ont une influence moindre sur la trajectoire de l’inflation de notre pays. De plus, les prix de l’électricité facturés aux ménages helvétiques devraient baisser en 2027.
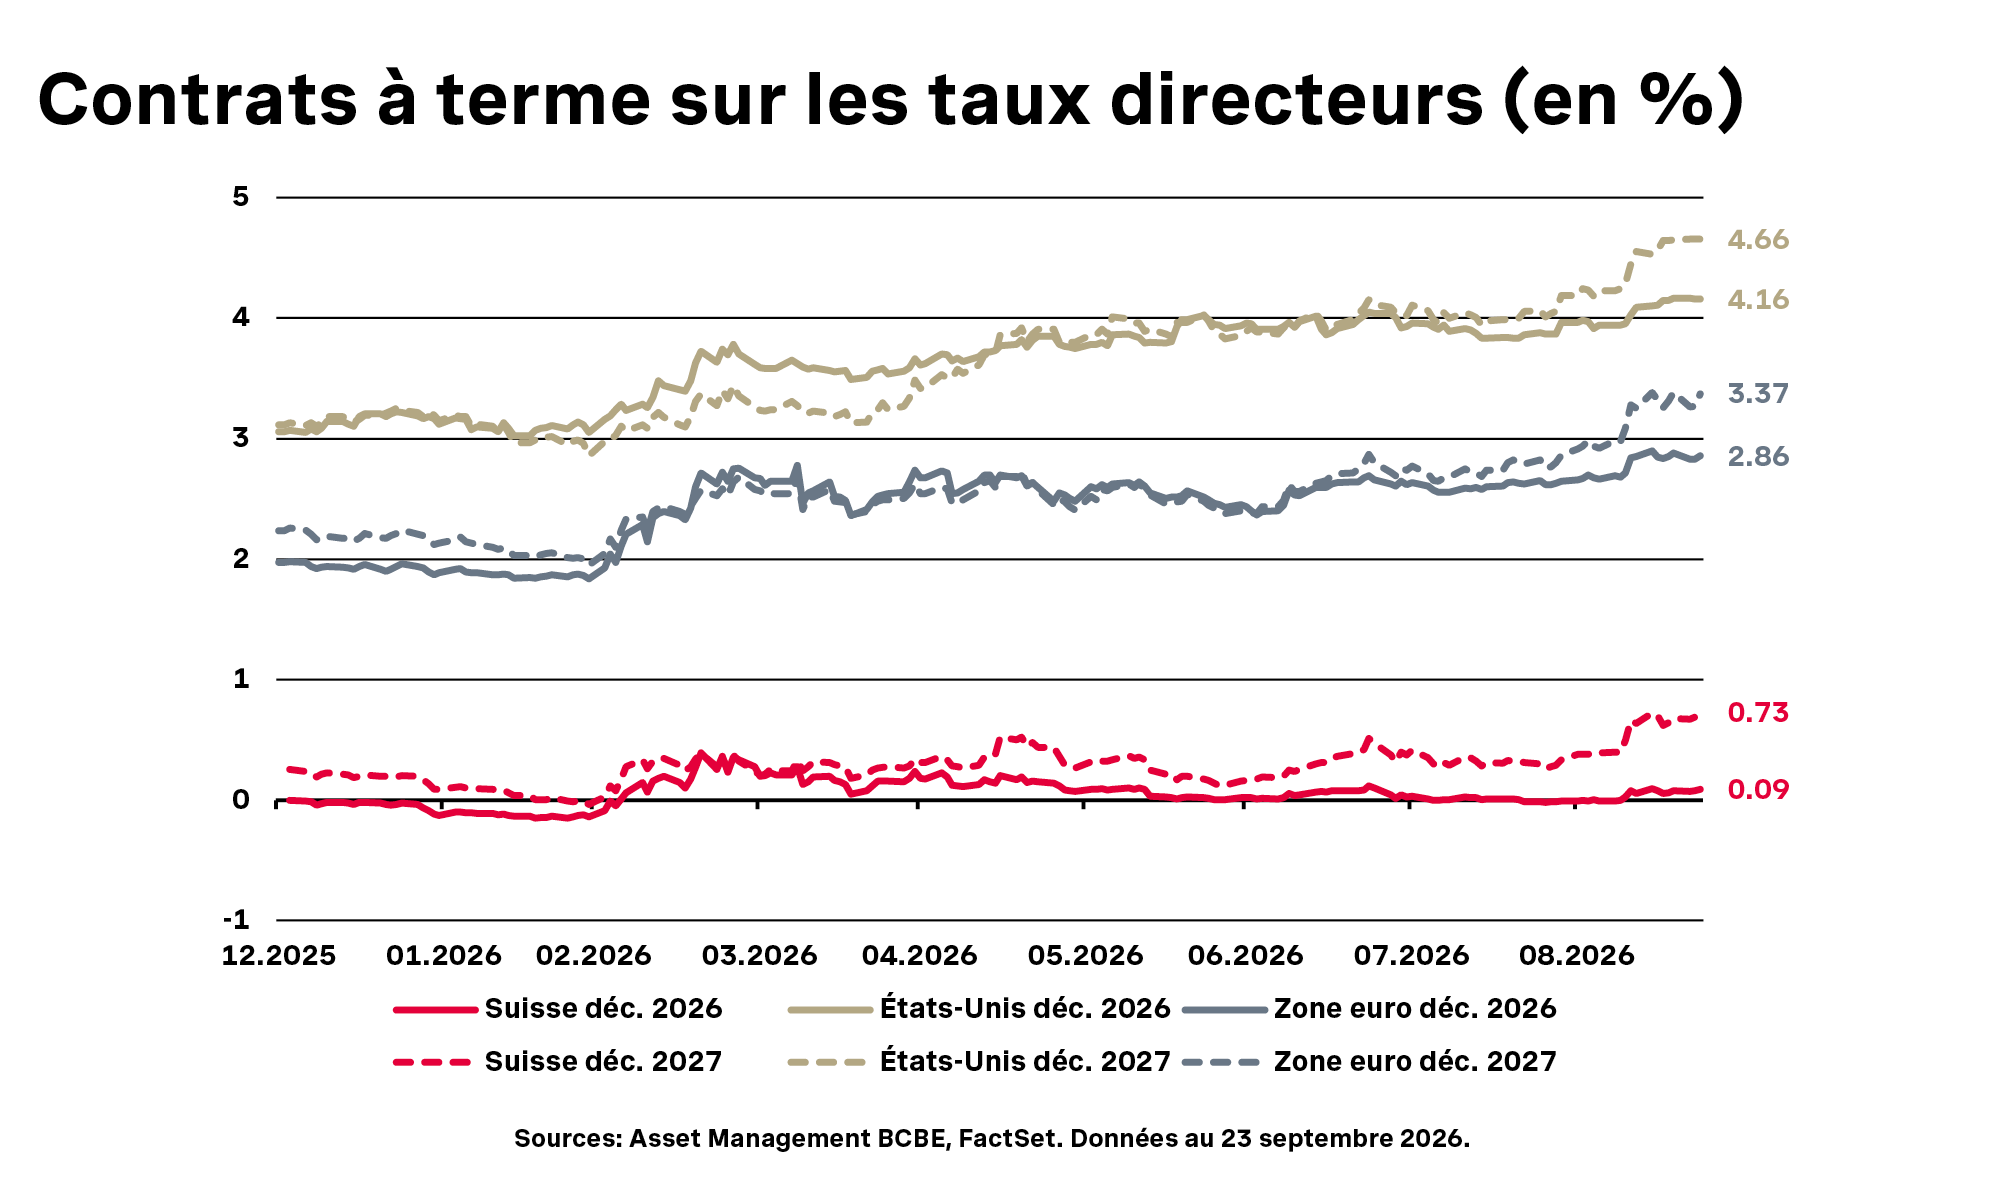
Pour la Suisse, nous tablons sur une évolution de l’inflation dans la fourchette cible, bien que le renchérissement pourrait augmenter au cours du prochain semestre. Cette tendance ressort également de la projection de septembre 2026 de la BNS qui s’attend, quant à elle, à une hausse de 40 points de base sur les trois prochains trimestres.